发布日期:2026-10-04 08:14 点击次数:200
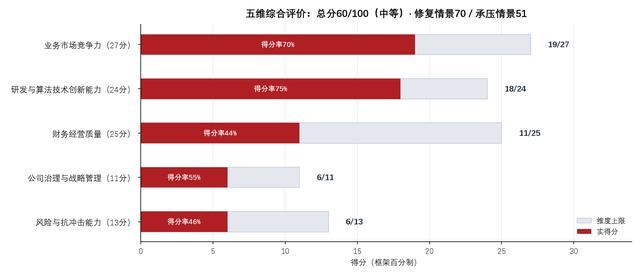
图7|石头科技五维抽象评价:总分60/100(中等),建立情景70、承压情景51(框架百分制,要津化加总校验通过)
先说论断:
第一,石头正在资格一场教科书级的"以界限换份额"转型,2025年是两条弧线透顶仳离的一年。2025年营收186.95亿元、同比+56.51%,创上市以来新高;归母净利润13.63亿元、同比-31.03%,扣非归母10.92亿元、同比-32.60%,为2021年以来最低。隔断看:抽象毛利率从2023年的55.13%降到2025年的42.35%,三年掉了12.78个百分点;销售用度48.94亿元、同比+65%,用度率26.18%创上市以来新高。这不是偶发波动,是2024年三季度起公司明确"以界限为导向"策略后的主动选定——中低端机型销量占比从2024年约35%擢升到2025年约55%。
第二,界限换来的东西是竟然的。IDC数据骄贵,2025年石头清洁机器东谈主出货580万台、全球份额17.7%居首,智能扫地机器东谈主全球份额27.0%、承接两年拿下销量销额双第一;境外收入占比从2019年的13.83%沿路升到2026年上半年的60.22%。行业始创者iRobot已于2025年12月央求停业保护、被中国供应商杉川接办,全球扫地机的事实主导权依然换手。
第三,代价相似是竟然的。存货从2023年末的9.28亿元涨到2026年上半年末的43.11亿元;2025年策划现款流7.74亿元,唯一归母净利润的0.57倍;2025年度纯现款分成率唯一10.00%。"利润表尚可、现款流吃紧"的景况还莫得根底扭转。
第四,2026年上半年出现明确的建立信号,但含一次性因素。营收100.84亿元(+27.60%)、归母9.86亿元(+45.60%)、扣非8.03亿元(+60.74%),销售用度率从2025年的26.18%回落到22.32%。需要提醒:上半年公司累计收到IEEPA关税退款3,986.92万好意思元(折合2.75亿元),其中1.92亿元以冲减营业成本样式计入当期损益,剔除后利润增速会彰着陆续。
第五,抽象评价60分(中等)。业务市集竞争力19/27、研发与算法改换18/24、财务策划质地11/25、公司管理6/11、风险与抗冲击6/13。短板鸠合在财务策划质地与公司管理——前者是"增收不增利"的径直映射,后者是实控东谈主减合手与新业务插足产出错配的重复。建立情景70分(精采)、承压情景51分(偏弱)。本文只作念数据整理与逻辑拆解,不组成任何投资建议。
一、一张表看懂石头:2019—2026年核心数据
贪图(口径见注)
2019
2021
2023
2024
2025
2026H1
营业收入(亿元)
42.05
58.37
86.54
119.45
186.95
100.84
营收同比(%)
+37.81
+28.84
+30.55
+38.03
+56.51
+27.60
归母净利润(亿元)
7.83
14.02
20.51
19.77
13.63
9.86
归母同比(%)
+154.52
+2.41
+73.32
-3.64
-31.03
+45.60
扣非归母净利润(亿元)
7.56
11.90
18.26
16.20
10.92
8.03
抽象毛利率(%)
36.12
48.11
55.13
50.14
42.35
43.26
归母净利率(%)
18.62
24.02
23.70
16.55
7.29
9.78
销售用度(亿元)
3.54
9.38
18.17
29.67
48.94
22.51
销售用度率(%)
8.41
16.08
21.00
24.84
26.18
22.32
研发用度(亿元)
1.93
4.41
6.19
9.71
14.20
7.20
研发用度率(%)
4.59
7.55
7.15
8.13
7.59
7.14
境外收入(亿元)
5.81
33.64
42.29
63.88
104.42
60.73
境外收入占比(%)
13.83
57.63
48.87
53.60
55.90
60.22
存货(亿元)
2.97
5.96
9.28
14.90
26.55
43.11
策划举止现款流净额(亿元)
7.55
15.19
21.86
17.34
7.74
3.98
加权平均ROE(%)
71.72
18.00
19.56
16.18
10.14
6.86
基本每股收益(元)
15.66
21.03
15.66
7.69
5.29
3.83
职工总额(东谈主)
536
952
1593
2560
3452
—
口径施展:①各期数据均取自当期依期陈说线路原口径,2016—2018年及2019年部分数据取自招股施展书;②2020年毛利率51.32%为2020年年报本期线路口径(次年重述营业成本后约49.98%);③2024年、2025年基本EPS为按成本公积转增后股本重述值;④2025年境外收入104.42亿元为年报“分地区”主营业务收进口径,占比分母为主营业务收入186.80亿元;⑤2024/2025年“其他智能电器家具”含洗地机、洗烘一体机等,年报未单独线路洗地机收入。数据来源:石头科技积年年报、半年报、招股施展书(巨潮资讯网)。
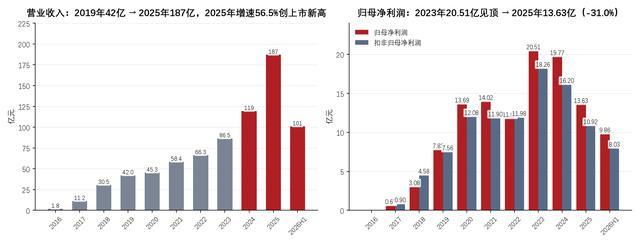
图1|石头科技营业收入与归母/扣非净利润(2016—2026H1,亿元):营收改换高与利润改换低在合并年发生
二、行业宏不雅:全球高景气、国内十年首降、始祖谢幕
这是一个典型的"表里分化"行业,何况分化在2026年上半年进一步加重。
2.1 全球:两位数增长,欧洲成为主引擎
IDC《全球家用智能清扫机器东谈主市集追踪陈说》骄贵,2025年全球家用清洁机器东谈主出货3,272万台、同比增长20.1%,其中扫地机器东谈主出货2,412.4万台、增长17.1%;2026年一季度进一步提速,全球家用清洁机器东谈主出货893.6万台、同比+36.7%,扫地机器东谈主656.3万台、同比+29.4%,其中欧洲市集同比增长81.4%、占全球出货量比重升至35%。界限口径上,公开研究机构瞻望2026年全球扫地机器东谈主市集界限约218.3亿好意思元,较2025年的184.7亿好意思元增长约18%。驱动因素有三:浸透率仍低(中国约6%—9%,西洋训导市集15%以上)、AI导航避障带来的体验跃迁、以及养宠家庭与地毯场景的刚性需求。
2.2 国内:近十年头度下行,国补退坡是径直原因
奥维云网数据骄贵,2025年国内清洁电器销售额471亿元、同比+11.3%,销量3,550万台、同比+17.0%——这一年家电补贴范围从8类环球电扩至12类,扫地机、洗地机被讲求纳入。但高增长是有代价的:2026年上半年国内清洁电器销售额227亿元、同比下滑0.7%,为近十年来初度下行;其中扫地机器东谈主98.1亿元、同比下滑4.0%,销量同比下滑4.6%,量价都跌。结构上,线上CR2(石头+科沃斯)已达68%,3,000元以上高端机型销量占比升至65%——国内市集的逻辑依然从"作念大蛋糕"切换为"抢存量份额"。
2.3 竞争时势:中国品牌包揽全球前五,始祖谢幕
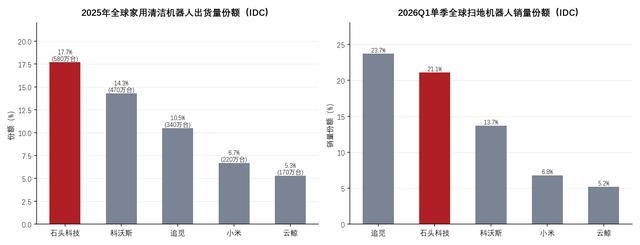
图4|左:2025年全球家用清洁机器东谈主出货量份额(IDC);右:2026Q1单季全球扫地机器东谈主销量份额——石头与追觅的头部之争进入胶著期
2025年全球家用清洁机器东谈主出货量前五名被中国品牌包揽:石头580万台/17.7%、科沃斯470万台/14.3%、追觅340万台/10.5%、小米220万台/6.7%、云鲸170万台/5.3%,五家共计约55%。也曾的品类界说者iRobot在2025年12月14日于好意思国特拉华州央求停业保护,由其主要公约制造商、深圳供应商杉川通过法院监督要津收购,重组瞻望在2026年2月前完成;其全球份额已从郁勃时候的60%以上跌至7.9%(IDC 2025年二季度),2022年营收11.834亿好意思元、同比下落24%并净蚀本2.863亿好意思元,2025年三季度营收仅1.46亿好意思元、同比下落24.6%。导火索之一是好意思国2025年对越南进口家电加征的高关税——这正巧是中国扫地机厂商相似需要濒临的问题。
行业数据来源:IDC《全球家用智能清扫机器东谈主市集追踪陈说》(2026年3月、2026年6月、2026年9月)、奥维云网推总额据、IIM信息;iRobot情况抽象自公开报谈,最终以其官方线路为准。
三、公司基本面与发展历史:从小米生态链到零丁品牌
3.1 发展沿革
2014年7月:北京石头世纪科技股份有限公司成立,首创东谈主昌敬(曾任百度魔图家具负责东谈主),获小米顺为投资,成为小米生态链企业。
2016年9月:发布第一款家具米家智能扫地机器东谈主,已往小米模式销售占主营业务收入100%。
2017年:推出自有品牌Roborock,先攻德国、日本再归国内;自有品牌收入占比从约11.6%起步。
2020年2月21日:登陆上交所科创板,刊行价271.12元/股,刊行市盈率58.76倍,召募资金净额43.68亿元。
2021年:市值一度打破千亿元,被市集冠以"扫地茅";同庚首创东谈主跨界布局整车业务(洛轲智能/极石汽车,2023年8月极石01上市)。
2023年:发布第一款洗衣机家具(分子筛洗烘一体机H1,订价5,999元),开启多品类延伸。
2024年:启动越南代工产能,成为首家在国外领有代工出产智商的中国智能扫地机器东谈主制造商;三季度起明确"以界限为导向"的策划策略。
2025年:发布G30 Space探索版(五轴折叠仿期许械手);拓展马来西亚代工产能;6月初度向港交所递交H股上市央求。
2026年:1月在好意思国CES发布全球首款双轮腿架构扫地机器东谈主G-Rover,3月在AWE发布G30S Pro(底盘升降3.0 AI轮足系统,越障高度8.8厘米);第一代智能割草机RockNeo Q、RockMow S、RockMow Z三大系列讲求运转末端动销;适度上半年末寰宇门店数目杰出500家。
3.2 股权结构与实控东谈主
适度2026年8月13日(公司回购事项线路口径),前十大股东共计合手股39.25%:
股东称呼
合手股比例(%)
昌敬(实质适度东谈主、董事长兼总司理)
20.95
丁迪
4.53
香港中央结算有限公司
2.51
天津金米投资合伙企业(有限合伙)(小米)
2.48
中原上证科创板50ETF
2.37
易方达国证机器东谈主产业ETF
1.84
中原中证机器东谈主ETF
1.44
公司回购专用证券账户
1.25
易方达上证科创板50ETF
1.12
富国浪掷主题搀杂基金
0.75
三个值得记着的事实:其一,实控东谈主昌敬合手股20.95%,控股地位踏实,但较2021年的23.26%依然下落;据公开报谈,其自2023年起通过鸠合竞价、询价转让等样式累计套现超9亿元。其二,小米系天津金米合手股已降至2.48%,顺为成本已退出前十大股东——小米模式收入占比则从2016年的100%降到现在的筹商销售为零(2025年报前五大客户筹商方销售额为0元),"去小米化"在业务端与股权端同步完成。其三,公司回购专用账户合手股1.25%,2026年8月12日董事会审议通过新一循环购有贪图。
3.3 港股IPO:过聆讯后仍两度失效
石头科技的港股之路颇具戏剧性:2025年6月27日初度递表(拟刊行不杰出3,310.8万股H股,摩根大通与中信证券联席保荐),灵验期届满失效;2025年12月24日获中国证监会境外刊行上市备案示知书;2025年12月31日二次递表;2026年1月15日通过港交所上市委员会聆讯;但第二份招股书于2026年6月30日再度届满6个月自动失效,公司迄今未完成挂牌。中国证监会备案响应曾提倡三项问题:智能开荒联网办事涉收用二类升值电信业务的外资合手股比例限定、家具遮蔽170余个国度和地区带来的用户数据跨境合规、以及备案材料中控股股东认定标准的一致性。这件事的多空解读,后文第九节单独张开。
四、业务板块拆解:扫地机基本盘、洗地机放量、割草机迟到
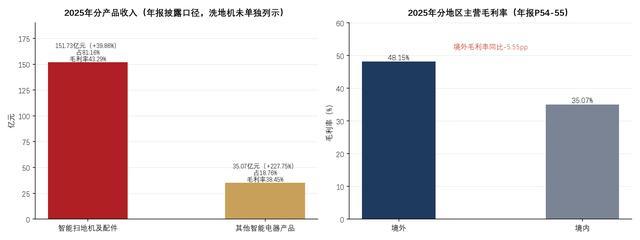
图5|左:2025年分家具收入与毛利率(年报线路口径,洗地机未单独列示);右:2025年分地区主营业务毛利率
4.1 扫地机:仍在增长,但增长的样式变了
2025年智能扫地机及配件收入151.73亿元、同比+39.86%,占营业收入的81.16%;销量561.89万台、同比+62.90%。阻止这组数字的内在关连:销量增速(+62.90%)远高于收入增速(+39.86%),意味着均价在降——这恰是"全价钱段布局、中低端机型占比擢升"在数据上的径直体现。该品类2025年毛利率43.29%,较公司全体毛利率42.35%略高,但较2023年扫地机业务的高毛利水平彰着回落。
4.2 洗地机等新品类:放量是真的,收获如故问题
2025年"其他智能电器家具"(以洗地机为主,含洗烘一体机等)收入35.07亿元、同比+227.75%,占营业收入的18.76%;销量216.89万台、同比+250.45%。2026年上半年国内洗地机品类市集份额攀升至27.22%、稳居行业第一梯队。需要如实施展的是,年报自2022年起仅线路"智能扫地机及配件"与"其他智能电器家具"两类,洗地机收入并未单独列示,市集对其单体盈利智商的判断主要依赖券商测算——据公开研报,2025年洗衣机、洗地机、割草机器东谈主共计攀扯净利润约8亿—9亿元。
4.3 割草机器东谈主:窗口期依然错过一半
这是策略层面最值得追问的一块。2025年上半年全球割草机器东谈主出货量234.3万台、同比激增327.2%,九号公司、追觅等竞品已完了界限化出货;石头的第一代智能割草机直到2026年才运转末端动销(RockNeo Q、RockMow S、RockMow Z三大系列),买卖化程度逾期于窗口期。框架中"永诀宗旨家具与可量产买卖化家具"的提醒在这里适用:割草机对2026年收入孝顺有限,属于拔擢期金钱而非当期利润来源。
4.4 分地区与渠谈:国外是利润来源,国内是份额战场
2025年境外主营业务收入104.42亿元(占55.90%)、毛利率48.15%(同比-5.55个百分点);境内主营业务收入82.39亿元、毛利率35.07%。国外毛利率比境内跳跃13.08个百分点——国外既是增长引擎,亦然利润池。渠谈结构上,2026年上半年直营收入39.18亿元、经销收入61.59亿元;国外以亚马逊为核心(2026年Prime Day时代智能扫地机器东谈主在欧洲亚马逊市占率达45%,北好意思全体市占率33%、拿下好意思国与加拿大双第一),同期入驻Costco、Target等线下商超,韩国遮蔽乐天、新世界等核心渠谈;国内以天猫、京东、抖音等线上渠谈为主,适度2026年上半年末寰宇门店超500家。2025年前五大客户销售额50.45亿元、占比26.99%,其中筹商方销售额为0元——客户鸠合度不高,但平台鸠合度值得合手续追踪。
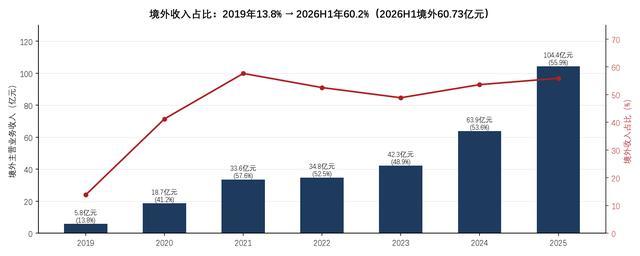
图3|境外主营业务收入及占比(2019—2026H1):从13.83%到60.22%的要点迁徙
五、研发、技艺与供应链:轻金钱模式的韧性
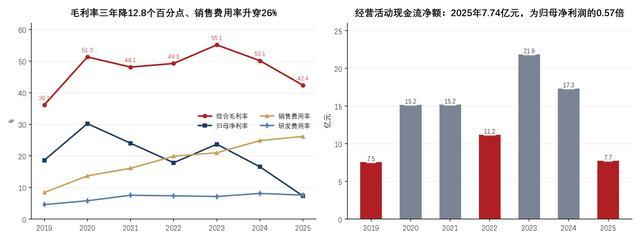
图2|左:毛利率、净利率、销售用度率、研发用度率趋势(2019—2025);右:策划举止现款流净额——2025年净现比降至0.57
5.1 研发插足:十足额高增,相对强度在回落
研发用度从2019年的1.93亿元(用度率4.59%)增长到2025年的14.20亿元(用度率7.59%),2025年同比+46.2%;2026年上半年7.20亿元、用度率7.14%。研发东谈主员2025年末1,481东谈主、占职工总额42.90%,2026年上半年1,376东谈主、占40.15%。横向看,科沃斯2026年上半年研发开销5.54亿元、同比+9.14%、占营收5.36%——石头的研发强度仍权臣更高。但要阻止一个标的性变化:研发用度率已从2024年的8.13%回落至2025年的7.59%,而同期销售用度率升至26.18%,资源在往营销端歪斜。
5.2 专利与技艺落地
适度2026年上半年末,公司累计得回授权专利、软件著述权等常识产权8,342件;其中发明专利累计授权757项、累计央求4,904项。2026年上半年新增授权专利1,172项,组成为发明专利200项、实用新式467项、外不雅假想505项——外不雅假想占比偏高,高价值发明专利的积聚速率仍需不雅察。技艺家具化方面:RR Mason算法、AI双目避障组成基本盘;G30 Space探索版的五轴折叠仿期许械手赋予机器东谈主"手",G-Rover双轮腿架构赋予"腿",G30S Pro的底盘升降3.0完了8.8厘米越障。需要永诀的是,机械臂家具被部分用户以为溢价偏高、市集反响未达预期,G-Rover尚属首发宗旨、未酿成量产收入——框架中"宗旨家具不计高分"的原则在此适用。
5.3 供应链:轻金钱代工 + 东南亚双产地
石头继承全代工模式(主要互助方为欣旺达等),自建产线有限——固定金钱界限远低于重金钱布局的科沃斯。环节进展是国外产能:2024年落地越南,2025年底拓展马来西亚并于2026年头讲求量产发货,成为首家在国外领有代工出产智商的中国智能扫地机器东谈主制造商。2025年前五大供应商采购额33.64亿元、占比31.50%,筹商采购为零,供应商鸠合度不高。这套模式的韧性在于金钱轻、扩产快、成本开支小;代价是品控与请托依赖第三方,且国外产能相似知道于关税政策变动(iRobot的越南产线即为前车之鉴)。适度2026年上半年末,公司境外金钱49.80亿元、占总金钱22.48%。
2026年上半年在研款式:扫地机器东谈主改换平台(瞻望总投资21.00亿元,本期插足2.31亿元、累计18.75亿元)、手合手清洁家具款式(6.60亿元)、洗烘一体机款式(3.00亿元,陈说表述为"阶段性卤莽")、预研类款式(11.00亿元)。数据来源:2026年半年度陈说P52-53。
六、财务深度分析:增收不增利的账本
6.1 利润表:三组数字讲清问题
毛利率:36.12%(2019)→51.32%(2020)→48.11%(2021)→49.26%(2022)→55.13%(2023)→50.14%(2024)→42.35%(2025)→43.26%(2026H1)。2023年是峰值,之后承接两年下滑,2025年一年就掉了7.79个百分点。销售用度:2025年48.94亿元、同比+65%,用度率26.18%;算作对照,2025年研发用度14.20亿元——营销插足是研发插足的3.4倍。净利率:从2023年的23.70%降到2025年的7.29%。
分季度看,压力鸠合在四季度:2025年四季度单季扣非归母净利润2.58亿元、毛利率39.84%、净利率4.91%,均为全年最低;而2026年二季度单季营收58.57亿元(+30.89%)、归母6.63亿元(+61.76%)、扣非5.45亿元(+111.02%),毛利率回到43.26%——建立的斜率十分陡,但其中含IEEPA关税退款增厚。
6.2 金钱欠债表与现款流:轻金钱的两面
2025年末总金钱196.69亿元、归母净金钱140.11亿元,金钱欠债率28.76%,权臣低于科沃斯的48.12%——轻金钱模式的金钱欠债表照实干净。但两个科目值得警惕:存货从2023年末9.28亿元、2024年末14.90亿元、2025年末26.55亿元,沿路涨到2026年上半年末的43.11亿元(较上年末+62.38%),占总金钱近20%,为四季度旺季与国外渠谈备货所致,卖得动是弹药、卖不动是压力;应收账款2026年上半年末17.57亿元,较2025年末的11.18亿元彰着高潮。现款流方面,2025年策划现款流净额7.74亿元、同比-55.38%,仅为归母净利润的0.57倍;2025年上半年一度为-8.23亿元;2026年上半年转正至3.98亿元(含关税退款因素)。2025年"销售商品、提供劳务收到的现款"197.09亿元,高于当期营收,回款质地自己尚可。
6.3 杜邦拆解与股东呈报
加权平均ROE从2023年的19.56%降到2025年的10.14%。按"净利率×总金钱盘活率×权力乘数"拆解2025年:净利率7.29% × 总金钱盘活率1.01次 × 权力乘数约1.40 ≈ 10.3%,与线路的10.14%基本吻合——ROE的下滑主要来自净利率,而非金钱盘活或杠杆变化,这进一步证明问题出在盈利质地而非金钱效果。
股东呈报是另一处彰着的回落。上市以来积年共计分成(含回购)情况如下:
年度
每10股派息(元,含税)
现款分成(万元)
回购(万元)
共计(万元)
占归母净利润(%)
2020
20.550
13700.00
0.00
13700.00
10.00
2021
21.000
14029.33
0.00
14029.33
10.00
2022
12.700
11898.84
6107.26
18006.10
15.21
2023(中期)
9.191
12077.38
0.00
12077.38
—
2023(年度)
46.710
61451.77
10271.50
71723.27
40.85
2024
10.700
19763.62
2753.97
22517.59
11.39
2025
5.267
13635.01
7386.52
21021.54
15.42
上市以来累计分成(含回购)16.21亿元,2023年是高点(共计7.17亿元、占归母净利40.85%),2024年、2025年回落至11.39%、15.42%,其中2025年纯现款分成率仅10.00%。以2025年归母净利润13.63亿元、年末归母净金钱140.11亿元对照,这个呈报水平与公司百亿级收入体量并不匹配。
6.4 一次性因素与财务疑窦清单
IEEPA关税退款(2026年):好意思国最高法院于2026年2月20日裁定依据《国际要紧经济权力法》征收的关税违纪;公司控股子公司累计收到退款3,986.92万好意思元(折合2.75亿元),其中2,788.40万好意思元(折合1.92亿元)已计入2026年上半年损益。这是一次性利好,且好意思国已改依《1974年贸易法》第122条加征10%—15%临时关税(该要求存在上限与期限陆续),232、301关税仍在实行。
收入季节性:四季度大促鸠合证明收入,2025年四季度营收约66亿元、但扣非净利润仅2.58亿元,"旺季不旺利"。
汇兑与利息:财务用度多年为负(2025年-1.53亿元),主要来自为息收入与汇兑收益,国外收入占比越高该科目波动越大。
存货跌价:浪掷电子硬件的核心风险,存货43.11亿元的界限已接近2025年全年归母净利润的3倍。
口径变更:2024年起按《企业司帐准则讲解第18号》,保证类质地保证用度由销售用度重分类至营业成本,跨期相比需阻止口径。
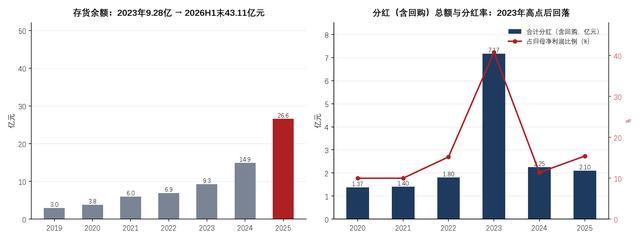
图6|左:存货余额(2019—2026H1);右:积年共计分成(含回购)总额与占归母净利润比例
七、竞争时势与竞品对标
对标维度
石头科技
科沃斯
2025年营业收入(亿元)
186.95(+56.51%)
190.40(+15.10%)
2025年归母净利润(亿元)
13.63(-31.03%)
17.58(+118.13%)
2025年扣非归母(亿元)
10.92
16.20
2026H1营收(亿元)
100.84(+27.60%)
103.41(+19.18%)
2026H1归母 / 扣非(亿元)
9.86(+45.60%)/ 8.03(+60.74%)
12.48(+27.40%)/ 8.05(-6.37%)
2025年抽象毛利率
42.35%
48.82%
2025年加权ROE
10.14%
22.19%
2025年金钱欠债率
28.76%
48.12%
2025年存货 / 应收盘活率(次)
5.20 / 17.34
3.47 / 7.22
国外收入占比(2026H1)
60.22%
49.42%
2026H1研发插足(亿元)/ 占比
7.20 / 7.14%
5.54 / 5.36%
累计授权专利(适度2026H1)
8,342件(发明授权757项)
3,105项(发明920项)
供应链模式
轻金钱全代工 + 越南/马来西亚产能
自有工场 + 核心部件自研自产
数据来源:两家公司2025年年度陈说、2026年半年度陈说(巨潮资讯网)及公开线路;科沃斯2026H1扣非下滑6.37%主要受非不时性投资收益举高基数影响(据其依期陈说,参股企业上市及司帐核算变更共计孝顺约4.06亿元收益)。
这张表里藏着两家公司策略选定的根天职歧:石头选定了"份额优先 + 轻金钱 + 高研发强度",科沃斯选定了"利润优先 + 重金钱 + 多品牌"。收尾在2025年—2026年上半年明晰可见——石头的营收界限与国外占比起首、金钱效果与研发强度占优,但毛利率、净利率、ROE全面逾期;科沃斯凭中高端聚焦与添可品牌的品类红利完了利润建立,但2026年上半年扣非归母净利润同比下滑6.37%,施展其利润建立相似含非不时性身分。
第三股力量弗成忽略:追觅——据公开报谈,2025年营收约400亿元、国外收入占比近80%,在德国、法国、意大利等多个欧洲国度扫地机器东谈主销售额份额居首,2026年一季度曾以23.7%的销量份额单季登顶全球(IDC),并已筹备港股上市;大疆——2025年8月发布ROMO系列扫地机器东谈主跨界入局;以及云鲸、小米等。加上石头、科沃斯、追觅之间2024年以来多起互诉的专利战,这个赛谈的竞争强度在扫数浪掷硬件品类里都属于第一梯队。
八、增长与估值:把预期放到桌面上
增长的三个支点与三个变量。支点一:国外浸透率仍低,IDC口径下2026年一季度欧洲市集同比+81.4%,东南亚、中东非等新兴市集正在尽力;支点二:洗地机等品类已在放量(2025年+227.75%),割草机器东谈主2026年运诊治销;支点三:越南、马来西亚产能爬坡裁汰关税敞口。变量一:国内国补退坡后量价都跌能否企稳;变量二:毛利率能否守住43%一线(2026年上半年为43.26%,基本止跌);变量三:追觅、大疆的竞争强度。
估值的执行。适度2026年9月30日收盘,石头科技股价118.76元,总市值约307亿元,对应市盈率(TTM)约18.4倍、市净率约2.12倍、市销率(TTM)约1.47倍。算作参照:2021年公司市值曾打破千亿元,2026年内股价从1月7日的高点164.69元回落至6月29日的低点89.01元,波动幅度杰出80%。需要辅导的是,浪掷硬件公司的估值对"当期增速"极其明锐:2025年营收增速56.51%对应的是净利率7.29%,一朝增速回落而利润率未能同步建立,估值核心会同期受两个变量挤压——这是2024年以来股价大幅波动的核心计制。本文不合伙价作任何预测。
九、雪球分歧最大的五个问题:正反两面都摆出来
以下五个问题抽象自雪球社区2025—2026年对于石头科技的公开接洽主题整理,聚焦分歧自己而非转述任何特定用户的原话;正反两面均给出可核验的数据锚点,论断留给读者。
分歧一:增收不增利,是策略选定如故智商退化?
看多的一方以为这是主动的份额策略:全球扫地机份额27%、承接两年销量销额双第一是打出来的,中低端机型占比从35%提到55%是为了在国补窗口期抢用户基数,2026年上半年销售用度率已从26.18%回落到22.32%,施展用度投放具备弹性。看空的一方以为这是用利润换数字:毛利率三年掉12.78个百分点、销售用度48.94亿元是研发插足的3.4倍,要是份额换不来订价权,等国补退坡、增速回落时,低毛利和高用度会同期知道——2025年四季度单季净利率4.91%便是预演。
分歧二:实控东谈主合手股降到20.95%,还算利益绑定吗?
质疑方的依据很具体:实控东谈主自2023年起通过鸠合竞价与询价转让累计套现超9亿元,合手股比例从2021年的23.26%降至20.99%(2026年一季度末)再到2026年8月的20.95%;顺为成本等早期股东多轮减合手,公司2024年曾被媒体统计为A股减合手界限居前的标的;重复首创东谈主跨界造车的元气心灵分派争议。修起方则指出:实控东谈主仍为单一第一大股东、控股地位未变,公司2026年8月推出新一循环购有贪图,且2022年限定性股票激励计较合手续包摄(第四期已于2026年5月完成),核心团队绑定机制仍在运行。
分歧三:洗衣机、洗地机、割草机器东谈主,是第二弧线如故失血点?
支合手方强调:2025年其他智能电器家具收入35.07亿元、同比+227.75%,2026年上半年国内洗地机份额升至27.22%,界限效应正在酿成,据公开研报测算新业务2025年共计攀扯净利润约8亿—9亿元,这部分减亏自己便是利润弹性。质疑方则指出:洗衣机发布于2023年、订价5,999元,2024年含洗衣机在内的智能电器家具收入仅10.70亿元,2026年半年报已将洗烘一体机款式表述为"阶段性卤莽";割草机器东谈主2025年上半年全球出货同比激增327.2%、九号公司与追觅已界限化出货,石头2026年才运转末端动销,窗口期红利已被头部占据;框架中"永诀宗旨家具与可量产买卖化家具"的提醒在割草机和G-Rover上同期适用。
分歧四:竞争时势逆转了吗——追觅2026Q1登顶、大疆入局之后?
担忧方的数据是:IDC口径下2026年一季度追觅以155.5万台、23.7%的销量份额与28.0%的销额份额初度单季双双登顶,石头以21.1%、25.7%退居第二;追觅2025年营收约400亿元、国外收入占比近80%,在德国(42%)、法国、意大利等多国销售额份额居首;大疆2025年8月发布ROMO系列跨界切入;三方之间还有多起专利诉讼。回稳方则援用IDC 2026年9月在柏林IFA公布的追踪数据:2026年上半年石头在全球扫地机器东谈主市集重回出货量与销售额双首位,且在欧洲亚马逊Prime Day时代市占率达45%、北好意思全体市占率33%并拿下好意思加双第一,国内扫地机份额35.73%居第一梯队——头部之争是拉锯,不是逆转。
分歧五:港股IPO两度失效,是资金链信号如故时点问题?
偏严慎的一方以为:公司2025年6月初度递表失效、12月31日二次递表、2026年1月15日过聆讯,但第二份招股书在2026年6月30日再度届满失效;证监会备案响应涉收用二类升值电信业务外资合手股限定、数据跨境合规、控股股东认定三项问题;2025年解放现款流约-13亿元、存货高企,此时推动H股被解读为补充资金。偏中性的一方则指出:过聆讯后未能挂牌更多是刊行窗口问题——2026年以来港股资金向AI主题鸠合、清洁电器板块估值核心下移,公司A股市值已从2021年近千亿元回落至约300亿元量级,此时强行刊行融资界限有限且可能进一步拉低A股估值,暂缓刊行是感性选定而非被迫受困。
十、风险全面识别
市集竞争与价钱战:行业同质化加重,国内线上CR2达68%的存量博弈;若价钱战从国内延伸至国外主力市集,毛利率42%—43%的水平难以救助现时用度投放强度。
国外策划:好意思国已改依《1974年贸易法》第122条征收10%—15%临时关税(存在上限与期限,但232、301关税仍在实行),关税政策反复径直冲击北好意思毛利;亚马逊平台政策与告白成本;GDPR等数据合规要求;汇率波动带来的汇兑损益。
家具与技艺:G-Rover等前沿形态买卖化周期长、插足大呈报不战胜;算法上风被追觅、大疆等追逐;新品迭代不足预期。
供应链:全代工模式下,代工场产能、品控、请托踏实性依赖第三方;越南、马来西亚产能相似知道于关税与地缘扰动。
渠谈:国外高度依赖亚马逊等平台,欧洲亚马逊Prime Day 45%的市占率是上风亦然鸠合度风险;渠谈库存积压与旺季去化压力。
财务:存货43.11亿元(2026H1末)的跌价风险、国外应收账款回款、大额营销插足对利润的合手续侵蚀;策划现款流与账面利润的匹配度。
管理与舆情:实控东谈主趁早期股东减合手节拍;家具性量投诉与国外销后纠纷;渠谈运营内控(2025年5月直播间订单取消事件曾激励浪掷者鸠合投诉)。
政策:国内家电以旧换新补贴退坡节拍;机器东谈主产业扶合手政策与跨境贸易标准的变动。
十一 、抽象论断与追踪清单
论断:石头科技是一家"竞争力竟然、盈利质地承压"的公司。竟然的部分:全球扫地机份额居首、国外收入占比60%、研发强度权臣高于同行、轻金钱模式下的金钱效果与低杠杆;承压的部分:毛利率三年降12.78个百分点、净利率7.29%、策划现款流净现比0.57、纯现款分成率10%、实控东谈主合手续减合手。抽象评价60分(中等),处在中游——它不是一家出了问题的公司,而是一家正在为转型支付账单的公司。2026年上半年的建立(归母+45.60%、销售用度率回落、毛利率止跌)提供了转好的初步根据,但剔除关税退款后仍需更多季度考证。
季度追踪清单(建议按季复核):
国内扫地机零卖量与零卖额同比(奥维云网)——量价是否企稳;
抽象毛利率能否站稳43%一线,境外与境内毛利率差是否收窄;
销售用度率与研发用度率的相对变化(2025年为26.18% vs 7.59%);
存货余额与存货盘活率(2026H1末43.11亿元),旺季后的去化情况;
策划举止现款流净额与归母净利润的比值(净现比);
IDC季度全球扫地机器东谈主份额(石头 vs 追觅 vs 科沃斯),以及北好意思、欧洲分区域发扬;
割草机器东谈主、洗地机出货量与减亏程度;
实控东谈主及紧要股东增减合手公告、港股IPO进展公告;
好意思国关税政策变动(第122条临时关税期限与后续措施);
本文部分行业布景信息转引公开报谈,最终以公司官方线路为准。
数据来源与核验施展:
本陈说全部公司数据取自石头科技2019—2025年年度陈说、2020—2026年半年度陈说与初度公开刊行招股施展书。
免责声明:
本文仅为基于公开信息的研究整理与数据梳理,不组成任何投资建议;文中抽象评价得分为研究框架下的演示口径赌钱app下载,不代表对任何证券的评级或价钱判断。市集有风险,决策需零丁。
上一篇:赌钱赚钱官方登录黎真主党称“他为保卫黎巴嫩相等东谈主民而糟跶”-赌钱游戏下载-登录入口
下一篇:没有了
